4 erreurs à ne pas faire en entretien finance
Introduction J’ai passé des dizaines d’entretiens. J’en ai réussi certains et raté d’autres. À chaque fois, je me sentais préparé,

Les options call et put sont des produits dérivés complexes mais fascinants de la finance de marché. Elles sont néanmoins trop peu connues du grand public, qui n’est en général familier qu’avec le concept de “stock options” lié aux plans d’actionnariat des grandes entreprises. Il est donc, je pense, temps de changer cette vision et de découvrir ensemble ce que les options ont à offrir.
Les options sont une catégorie de produit dérivé très populaire, mais assez complexe, et où la quantité d’informations à retenir peut être effrayante. Je tâcherai d’expliquer le plus simplement possible les concepts essentiels des options, tout en essayant de couvrir un maximum d’aspects, même les plus difficiles à comprendre.
Une option, pour la définir en quelques mots, donne le droit (et non l’obligation) d’acheter ou de vendre un actif financier (ex. : une action), à un prix déterminé à l’avance et à une date fixée à l’avance.
Il existe 2 types d’options :
Si j’achète un call (et que j’ai une position longue), je vais payer un « premium », c’est-à-dire une fraction du prix de l’action, qui fonctionne comme un droit d’entrée. Je vais alors pouvoir acheter l’action à un prix, que l’on appelle « strike », peu importe le prix final de l’action.
L’option permet donc de rentrer dans une position en limitant la perte potentielle (limitée au paiement de premium), et pour des profits qui peuvent être considérables. Comme les pertes et les profits maximums ne sont pas équivalents, on dit que le payoff d’une option est asymétrique.
Imaginons l’action ABC, qui s’échange au prix de 50 €. Une option call sur l’action ABC sera définie de la manière suivante : avec un premium, par exemple 6 €, une maturité, disons 1 an, et un strike, ici 53 €.
Cela signifie que je peux acheter l’option call, pour 6 €, et que cela me donne le droit (non l’obligation) d’acheter l’action ABC à 53 €, peu importe le prix final de l’action, dans un an.
Si, dans un an, l’action vaut 145 €, je pourrai l’acheter pour 53 €, via mon option. Je ferai donc un bénéfice de 145 €, moins le prix d’achat (53 €), moins le prix qu’il m’a fallu dépenser pour acheter l’option (6 €), soit 86 €.
Si, à l’inverse, l’action clôture à 15 € dans un an, comme une option donne une possibilité et non pas une obligation, je laisse l’option expirer sans exercer mon droit, et je n’aurai perdu que le premium (6 €).
Pour résumer, avec une option call :
Achat d’un call (premium 15 €/Strike 90 €)
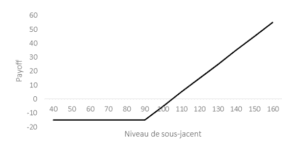
Ci-dessus, tu peux trouver le graphique du payoff d’un long call. En abscisse figure le niveau de sous-jacent et en ordonnée le payoff de la position (c’est à dire l’argent qu’on gagne ou qu’on perd).
En dessous du strike, le payoff est négatif, égal au premium perdu. Ici, de 90 € à 105 €, la position est toujours perdante, mais vous pouvez quand même acheter l’action pour moins cher que le prix de marché, et cela commence à compenser le prix du premium.
Par exemple, à 100 €, vous pourrez vendre l’action à 90 €, pour 10 € de profit. La position est toujours perdante, car vous avez acheté l’option pour 15 €, mais vous perdez moins que si l’action clôturait à 88 €. Au-dessus de 105 € (le montant cumulé du strike [90] et du premium [15]), la position se met à devenir rentable.
Passons maintenant au put, en reprenant notre exemple sur l’action ABC. Comme je l’ai dit plus haut, celui-ci donne la possibilité de vendre l’action à un prix spécifique, convenu à l’avance.
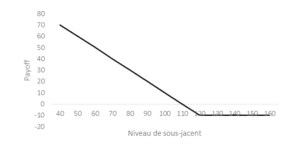
Imagine une option put, strike 43 €, maturité 6 mois, et premium 8 €. Pour acheter l’option (une position long put), comme pour un call, il vous faudra débourser le premium (8 €). Si l’action finit à 120 €, mon option est inutile, et je n’exerce pas mon droit, car l’inverse voudrait dire vendre l’action pour 43 €, alors qu’elle s’échange pour 120 € (je réaliserais une grosse perte). Dans ce cas, je perds mon premium. Si, en revanche, l’action clôture à 15 €, je peux vendre mon action à 43 € grâce au put, et l’acheter à 15 €, en enregistrant un profit.
Pour résumer, avec un put :
Achat d’un put (premium 10 €/Strike 120 €)
Nous venons de voir les cas de figure où l’on achète un call ou un put. Ajoutons un peu de complexité, car en réalité on peut également vendre ces options. Pour mieux se représenter la situation, essaye de te placer de l’autre côté de la transaction pour chaque exemple.
L’achat d’un call donne la possibilité d’acheter le sous-jacent à un prix strike, le vendeur va donc toucher le premium payé par l’acheteur. Si l’action clôture au-dessus du strike, l’acheteur exerce son droit, le vendeur aura l’obligation de vendre l’action au prix strike, et réalisera une perte. Pour ce dernier, la situation optimale est atteinte si le sous-jacent n’augmente pas de prix.
Si l’on reprend notre exemple, le vendeur recevra dans tous les cas le premium (de 6 €). Si l’action clôture en dessous du strike, l’acheteur n’exerce pas son droit, le vendeur n’a rien à faire de plus, et il réalise un profit : c’est la situation optimale dont je parle juste avant. Si l’action clôture au-dessus du prix strike, le vendeur devra vendre l’action au prix strike, peu importe le prix final de l’action. Si le strike est à 50 € et que l’action finit à 120 €, il doit vendre pour 50 € le sous-jacent qui vaut en réalité beaucoup plus. Il réalise ici une perte de 64 €, si l’on compte le premium récupéré.
Vente d’un call (premium 7 €/Strike 70 €)
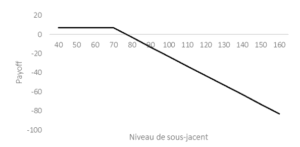
C’est la même chose pour le vendeur d’un put : l’acheteur a la possibilité de vendre l’action, et donc, s’il exerce ce droit, le vendeur aura l’obligation d’acheter. Si le prix de l’action clôture au-dessus du prix strike, l’acheteur n’exerce pas son droit, et le vendeur empoche le premium, sans avoir à acheter l’action (c’est le scénario optimal). Si, en revanche, l’action clôture en dessous du prix strike, l’acheteur va vendre l’action et le vendeur devra l’acheter, il réalisera donc une perte.
Si une option sur l’action XYZ a un strike de 12 € et clôture à 3 € pour un premium à 1 €, dans tous les cas le vendeur récupérera le premium, mais ici il va devoir vendre 12 € une action qui n’en vaut que 3. Cela correspond à une perte de 8 €, si l’on compte le premium qu’il recouvre.
Vente d’un put (premium 22 €/Strike 130 €)
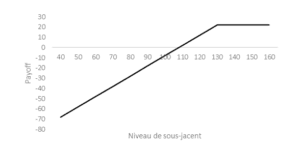
Le tableau ci-dessous récapitule les payoffs pour les options calls et puts, qu’elles soient achetées ou vendues.
Tableau récapitulatif des payoffs
| Option | Payoff |
|---|---|
| Long Call | Max (0 ; Prix final – Strike) |
| Long Put | Min (0 ; Strike – Prix final) |
| Short Call | Premium |
| Short Put | Premium |
Le profit potentiel pour l’achat d’un call est infini et la perte est limitée au montant du premium à payer. Pour un put, le profit maximum potentiel est élevé (mais pas illimité, car on ne pourra jamais vendre une action pour moins que 0 €), et la perte est aussi limitée au prix du premium.
Pour le vendeur d’options calls, les gains sont fixes et égaux au premium, mais les pertes potentielles sont illimitées. Pour le vendeur de put, les gains sont fixes aussi et les pertes potentielles grandes, mais limitées (pour les mêmes raisons que cité précédemment).
Tableau récapitulatif des gains et pertes maximums
| Option | Gains max | Pertes max |
|---|---|---|
| Long Call | Illimités | Strike |
| Long Put | Strike – Premium | Strike |
| Short Call | Premium | Illimitées |
| Short Put | Premium | Strike – Premium |
Je n’ai fait qu’effleurer le vaste monde des options. J’aurais pu mentionner les grecques, le hedging, les options exotiques, et j’en passe. Ce n’était pas l’objectif de cet article, mais c’est justement ce que j’aborde dans ma formation complète sur le trading et les marchés financiers. Je t’y forme à travers plus de 11 heures de vidéos, avec pour objectif principal de te donner un maximum de connaissances afin que tu deviennes un investisseur aguerri.
Si tu es intéressé, je te laisse visiter le reste de mon site ici. Le plus ? Tu peux tester la formation gratuitement pendant 7 jours !
Introduction J’ai passé des dizaines d’entretiens. J’en ai réussi certains et raté d’autres. À chaque fois, je me sentais préparé,
Découvre ici tout ce qui est impératif de savoir si tu veux un jour devenir trader. Mais avant toute chose,
Dans cet article, je vais t’expliquer clairement et sans détour pourquoi tu te dois de suivre une formation Bourse en